 スキルキット
FP3級 2024年5月公表分 実技 問19相続税の総額の計算
法改正対応済み(2026年4月1日の法令基準日)
藤田信二さん(被相続人)の<親族関係図>および<相続に係る相続税の課税遺産総額(課税価格の合計額から遺産に係る基礎控除額を控除した金額)>が下記のとおりである場合、信二さんの相続に係る相続税の総額として、正しいものはどれか。
<親族関係図>
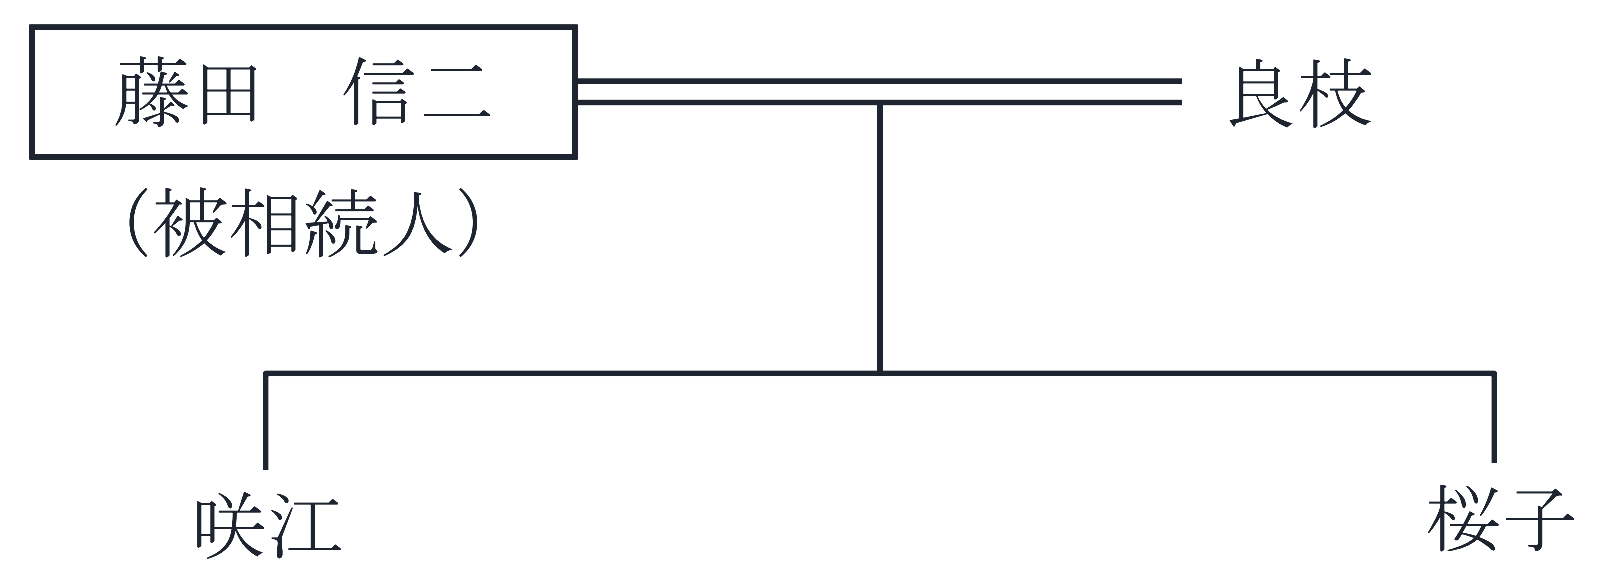
<相続に係る相続税の課税遺産総額
(課税価格の合計額から遺産に係る
基礎控除額を控除した金額)>
| 8,000万円 |
<相続税の速算表>
| 法定相続分に応ずる取得金額 | 税率 | 控除額 | |||
| 1,000万円 | 以下 | 10% | - | ||
| 1,000万円 | 超 | 3,000万円 | 以下 | 15% | 50万円 |
| 3,000万円 | 超 | 5,000万円 | 以下 | 20% | 200万円 |
| 5,000万円 | 超 | 1億円 | 以下 | 30% | 700万円 |
| 1億円 | 超 | 2億円 | 以下 | 40% | 1,700万円 |
| 2億円 | 超 | 3億円 | 以下 | 45% | 2,700万円 |
| 3億円 | 超 | 6億円 | 以下 | 50% | 4,200万円 |
| 6億円 | 超 | 55% | 7,200万円 | ||
図は横にずらして全体を見られます
この問題の解説
法定相続分で分けると、妻は4,000万円で税額600万円、子2人は2,000万円ずつで税額250万円ずつ。合計して、相続税の総額は1,100万円です。
計算の手順
- 手順1妻の法定相続分の税額=課税遺産総額×1/2×税率-控除額8,000÷2 =4,000 4,000×0.2-200 =600はじめに、課税遺産総額の8,000万円を、法定相続分で分けます。妻の良枝さんは2分の1で4,000万円。速算表の20%と200万円をあてて、600万円です。
- 手順2子1人の法定相続分の税額=課税遺産総額×1/4×税率-控除額8,000÷4 =2,000 2,000×0.15-50 =250子の咲江さんと桜子さんは、4分の1ずつで2,000万円ずつ。速算表の15%と50万円をあてて、250万円ずつです。
- 手順3相続税の総額=妻の分+子の分×2人600+250×2 =1,100相続税の総額は、600万円と、250万円の2人分を足して、1,100万円。
この問題の理解度
「うろ覚え」「まだまだ」を押すと、復習に入ります。記録はこの端末の中だけに残ります
この問題に出てくる用語
押すと用語のページへ。その用語が出たほかの過去問も見られます
相続税相続や遺言によって、亡くなった人の財産を受け取った場合などにかかる税金です。被相続人相続で財産や権利、義務を引き継がれる、亡くなった人のことです。受け継ぐ側の相続人と区別する言葉です。相続人亡くなった人の財産に関する権利や義務を引き継ぐ人です。法定相続分民法で定められた、相続人が遺産を受け継ぐ割合で、相続人どうしが合意すれば別の割合で分けられます。配偶者と子なら各2分の1、配偶者と父母などなら配偶者3分の2・父母など3分の1、配偶者と兄弟姉妹なら配偶者4分の3・兄弟姉妹4分の1で、子などが複数いる場合はそれぞれのグループの取り分を原則均等に分けます。課税価格相続税の計算のもとになる、課税対象の財産の金額です。受け取った人ごとに求め、その合計額から基礎控除を差し引きます。基礎控除所得税を計算するときに、総所得金額などから差し引くことができる控除の一つです。控除額は、納税者本人の合計所得金額に応じて決まります。課税遺産総額相続税の課税価格の合計額から、遺産にかかる基礎控除額を差し引いた金額です。相続税の総額課税遺産総額を、各相続人が法律で決められた割合(法定相続分)で受け取ったと仮定して計算する、各人の税額の合計です。税率税金の額を計算するときに、課税の対象となる金額などに掛ける割合です。所得税では、課税所得金額に適用します。
出典:日本FP協会 3級ファイナンシャル・プランニング技能検定実技試験(資産設計提案業務)2024年5月公表分 問19
図は問題冊子から切り出したものです。